Paylar ve Pay Benzeri Menkul Kıymetler
Paylar ve Pay Benzeri Menkul Kıymetler
Paylar ve Pay Benzeri Menkul Kıymetler
SPA1.2 · Pay · İmtiyaz · Halka Arz · PBMK
Pay, bir anonim ortaklığın sermayesini temsil eden ve sahibine ortaklık hakkı veren menkul kıymet. Yatırımcı için kar payı, oy hakkı, tasfiye payı; ihraçcı için öz kaynak finansmanı. Pay Tebliği VII-128.1 ihraç ve halka arz sürecini tüm detaylarıyla düzenler.
Bir IPO'nun anatomisi
Bu içerik şu sınavların ortak müfredatıdır: Düzey 1 · Düzey 2 · Düzey 3 · Türev Araçlar
Bu dersin kapsamına girmeyen sınavlar: Kurumsal Yön. · Kredi Der. · Konut Değ. · Gayrimenkul Değ. · BS Denetim
Mart 2026, Borsa İstanbul. Yeni bir teknoloji şirketi halka açılma günü. Saat 9:55, çan çalmadan 5 dakika önce; CEO ve aracı kurum yetkilisi binanın üst katındaki törene gidiyor. Şirket önceki üç yıl için bağımsız denetimden geçti, izahnamesi SPK tarafından onaylandı, talep toplamada 17 kat arz çıktı, halka arz fiyatı 25 TL olarak belirlendi. 10 milyon adet pay satıldı; 250 milyon TL şirkete giriyor (eksi aracılık komisyonu). Bu para ile şirket yeni AR-GE merkezi kuracak, borç ödeyecek, pazara açılacak. Bu, sermaye piyasasının özüdür: bir şirket büyümek istiyor, halk yatırım yapıyor, aracı kuruluş köprü kuruyor, SPK kuralları koyuyor.
Pay (eski terimle hisse senedi), modern sermaye piyasasının en temel aracıdır. Yatırımcıya ortaklık hakkı verir — kar payı, oy hakkı, tasfiye payı; ihraçcıya öz kaynak sağlar — geri ödeme yükümlülüğü olmayan kalıcı sermaye. SPL Düzey lisansının ilk modülü olan Sermaye Piyasası Araçları 1'in en kritik dersi: payların hukuki niteliği, türleri, halka arz süreci, halka arz sonrası kısıtlar, fiyat tespit raporu, fiyat istikrar mekanizması.
"Bir şirketin ortağı olmak ile alacaklısı olmak arasındaki fark sermaye piyasasının iki ayrı dünyasıdır."
Pay sahibi kar dalgasından sınırsız pay alır ama iflasta en son sıradadır. Tahvil sahibi sabit getiri alır ama iflasta önce ödenir. SPL Düzey lisansı bu iki dünyayı ayrı ayrı işler.
Bu derste 7 başlık: (1) Pay tanımı (TTK + 6362 + VII-128.1); (2) Pay sahibinin hakları — mali ve idari; (3) Pay türleri — nama/hamiline, imtiyazlı, primli, kurucu; (4) Halka arz süreci adım adım; (5) Halka arz sonrası kurallar (1 yıl satış kısıtı, fiyat istikrarı); (6) Bedelli/bedelsiz sermaye artırımı; (7) Pay Benzeri Menkul Kıymetler (PBMK).
Hukuki niteliği ve değer kavramları
Bir anonim ortaklığın sermayesini temsil eden ve sahibine ortaklık hakkı veren menkul kıymet. Hukuki dayanak: TTK m.484 ve devamı (genel pay hukuku) + 6362 sayılı SPK m.3 + Pay Tebliği VII-128.1 (sermaye piyasası boyutu). İhraçcı sadece anonim ortaklık (A.Ş.)tır; limited şirket pay senedi çıkaramaz. 2005'ten itibaren Türkiye'de tüm sermaye piyasası araçları kaydileştirilmiştir; fiziki sertifika yoktur, MKK'da elektronik kayıt.
Pay Değer Kavramları (4 farklı değer)
Bir pay senedinin nominal değeri en az 1 Kuruş olabilir (SPK Pay Tebliği VII-128.1). Daha düşük değerle ihraç edilemez. Ama ihraç fiyatı (halka arz fiyatı) nominal değerin üzerinde olabilir — bu durumda emisyon primi doğar.
Emisyon Primi Nedir?
Emisyon primi: Halka arz fiyatı ile nominal değer arasındaki fark. Örnek: nominal 1 TL'lik pay 25 TL'den ihraç edildi → emisyon primi = 25 − 1 = 24 TL/pay. Şirket bilançosunda nominal sermaye ve emisyon primi ayrı ayrı izlenir; emisyon primi öz sermayenin parçasıdır ama kar payı dağıtımına konu olmaz; sadece sermayeye eklenebilir, zarar mahsubunda kullanılabilir veya yedek olarak tutulabilir.
Mali ve idari haklar
TTK ve SPK mevzuatı pay sahibine iki ana grup hak tanır: mali haklar (paradan gelir veya değer) ve idari haklar (yönetim ve denetim).
Kar Payı (Temettü) Hakkı
MALİ · 01
TTK m.507
Şirketin yıl sonu net karından, genel kurul kararı ve şirket politikasına göre belirlenen oranda pay alma hakkı.
Not: İmtiyazlı paylarda öncelikli kar payı tanınabilir.
Tasfiye Payı Hakkı
MALİ · 02
TTK m.541
Şirketin tasfiye edilmesi halinde, borçlar ödendikten sonra kalan varlıktan pay sahipliği oranında alma hakkı.
İflas sırası: Pay sahipleri en son sırada (alacaklılardan sonra).
Rüçhan Hakkı (Yeni Pay Alma)
MALİ · 03
TTK m.461
Sermaye artırımında yeni paylardan, mevcut paylar oranında öncelikli satın alma hakkı. Sulandırmayı önler.
Kısıtlanma: İstisnai hallerde GK kararı ile kaldırılabilir.
Oy Hakkı
İDARİ · 04
TTK m.434
Genel kurulda kararlara katılma. Kural: 1 pay = 1 oy. İmtiyazlı pay tipinde 1 paya birden fazla oy verilebilir.
Sınır: 1 paya en fazla 15 oy (TTK).
Bilgi Alma ve İnceleme
İDARİ · 05
TTK m.437
Yönetimden bilgi isteme, yıllık faaliyet raporu, finansal tablolar ve denetçi raporlarını inceleme hakkı.
Halka açıklarda: KAP'ta sürekli yayınlama (II-15.1).
YK'da Temsil ve Dava
İDARİ · 06
TTK m.553-558
Yönetim kurulu üye seçimi (oy hakkıyla), denkleştirme akçesinin tespiti davası, sorumluluk davası açma hakkı.
Azınlık hakları: %5 pay sahipliği özel haklar açar.
Mali haklar: para veya değer odaklıdır — kar payı, tasfiye payı, rüçhan hakkı. İdari haklar: yönetim ve denetim odaklıdır — oy hakkı, bilgi alma, dava açma, YK'da temsil. SPL sınavlarında klasik soru: "Hangisi idari haklardandır?" → kar payı (mali), oy hakkı (idari), tasfiye payı (mali), rüçhan (mali), bilgi alma (idari). Sınıflandırma karıştırılmamalı.
Sınıflandırma kriterleri
Hak Sahibi Kayıt Türüne Göre
TÜR · NAMA YAZILI PAYLAR
Pay senedinin üzerinde sahibinin adı yazılıdır. Devir: pay defterine kayıt + ciro + teslim ile yapılır. Tüm halka açık şirket paylarının kaydileştirme sonrası teknik olarak nama yazılı kabul edilir; MKK'da hak sahibi bazlı kayıtlıdır.
Avantaj: Sahiplik kaydı net, hukuki güvence yüksek. Dezavantaj: Devir süreci formaliteye bağlı.
TÜR · HAMİLİNE YAZILI PAYLAR
Pay senedinin üzerinde isim yoktur; kim taşıyorsa o sahip sayılır. Devir: sadece teslim ile gerçekleşir. 2021 sonrası TTK değişikliği: hamiline pay sahipleri MKK'ya bildirimle kayıtlanmak zorundadır; aksi halde kar payı, oy hakkı kullanılamaz.
Halka açık şirketler: kaydileştirme nedeniyle pratikte tüm paylar MKK kayıtlıdır; hamiline-nama ayrımı sembolik kalır.
İmtiyaz ve Çıkar Yapısına Göre
Sahibine kar payı, tasfiye payı, rüçhan hakkı, oy hakkı veya YK temsilinde standart paylara göre ek haklar tanıyan paylar (TTK m.478). Çeşitleri: Kar payı imtiyazı (önce sabit/çarpan kar payı), Tasfiye imtiyazı (öncelikli ödeme), Oy imtiyazı (1 paya birden fazla oy — TTK'ya göre en fazla 15 oy), YK temsil imtiyazı (belirli pay grubu YK'ya üye seçer). SPK Kurumsal Yönetim Tebliği II-17.1: halka açık şirketlerde imtiyazlar sınırlandırılmıştır; bağımsız üye atama imtiyazına yer verilmez.
Pay statüsünde olmayan ama benzer haklar barındıran araçlar. Karakteristik: (a) Sabit getiri taahhüdü içermezler, (b) İhraç için SPK izinli ihraç belgesi zorunlu, (c) Sahiplerine kardan pay alma hakkı tanır ancak diğer ortaklık hakları (oy, yönetim) sağlamaz, (d) Sermayede temsil edilmesi şart değildir, (e) Sağladığı menfaatler dönem koşullarına göre değişkenlik gösterebilir. Kullanım: hibrit finansman aracı; pay (özsermaye) ile tahvil (borç) arasında pozisyonlanır. Düzenleme: VII-128.1 (Pay Tebliği) PBMK bölümleri.
İhraçtan Borsa'ya — yedi adım
Bir A.Ş.'nin ilk halka arzı (IPO) 6-12 ay süren kapsamlı bir süreçtir. SPK Pay Tebliği VII-128.1, İzahname Tebliği II-5.1 ve Satış Tebliği II-5.2 birlikte süreci düzenler.
Halka Arz Tımelıne — VII-128.1 + II-5.1 + II-5.2
- Hazırlık ve Bağımsız Denetim (~3-6 ay)
Şirket son 3 yıl için bağımsız denetimden geçer. Yönetim yapısı, iç kontrol sistemi ve KGK uyumlu finansal raporlama hazırlığı yapılır. Konsorsiyum lideri (aracı kurum) ve bağımsız denetçi seçilir.
- SPK Başvurusu ve İzahname Hazırlığı (~30 gün)
Şirket konsorsiyum lideri ile birlikte izahname hazırlar (II-5.1): şirket faaliyetleri, finansal durumu, riskler, halka arz şartları, fiyatlama, sermaye yapısı. SPK'ya inceleme için sunulur.
- Fiyat Tespit Raporu (Şartlı) (~3 gün öncesi)
Eğer halka arz fiyatı borsa fiyatından farklı veya nominalin üzerinde ise Fiyat Tespit Raporu hazırlanır ve halka arzın başlayacağı tarihten en az 3 gün önce KAP'ta yayınlanır. Yatırımcının bilgilendirilmesi için.
- SPK İzahname Onayı (~10 gün)
SPK içeriği denetler, eksiklikleri ister; uyumlu hale geldiğinde onay verir. SPK onayı içeriğin doğruluğunu garanti etmez; yalnızca şekil ve mevzuat uyumunu denetler. İzahname sorumluluğu ihraçcı ve aracılarındır.
- Talep Toplama Dönemi (3-7 iş günü)
Yatırımcılar aracı kurumlar üzerinden talep iletir. Talep toplama süresi tipik 3-5 iş günü. Talep tutarı arz tutarını aşarsa kapatma ve orantılı tahsis uygulanır. Bireysel-kurumsal yatırımcı tahsisat oranları izahnamede belirlenir.
- Tahsisat ve Ödeme (~2 gün)
Talep toplama bitince paylar yatırımcılara dağıtılır; ödemeler tahsil edilir. Şirket hesabına aracılık komisyonu eksi net tutar aktarılır. MKK'da hak sahibi bazlı kayıt oluşturulur.
- Borsa'da İşlem Görmeye Başlama (İlk gün)
Borsa İstanbul Pay Piyasası'nda çan töreni ile işlem başlar. İlk gün açılış fiyatı arz-talep ile oluşur (genelde halka arz fiyatından sapar). Bu andan itibaren ikincil piyasa; şirkete artık bu işlemlerden para gitmez.
1 yıl satış kısıtı ve fiyat istikrarı
Halka arz sonrası ilk dönem, yatırımcı korumasının en hassas zamanı. SPK Pay Tebliği VII-128.1 bu dönem için iki temel koruma mekanizması öngörür: (1) ortakların satış kısıtı, (2) fiyat istikrarı sağlayıcı işlemler.
Mevcut sermayede %10 ve üzeri pay sahibi olan ortaklar ile pay sahipliği oranına bağlı olmaksızın yönetim kontrolünü elinde bulunduran ortaklar, sahip oldukları payları ortaklık paylarının borsada işlem görmeye başlamasından itibaren 1 yıl süreyle halka arz fiyatının altındaki bir fiyattan borsada satamazlar (VII-128.1). Amaç: kontrol sahiplerinin halka arz fiyatından kısa sürede çıkıp bireysel yatırımcıyı zarara uğratmasını önlemek. İhlali: SPK para cezası, idari yaptırım.
Fiyat İstikrar İşlemi (Stabilization)
SPK Pay Tebliği VII-128.1, halka arz sonrası ilk dönemde aracı kurumun pay alarak fiyatı destekleme işlemine izin verir. Amaç: ilk gün-hafta düşüşlerinde yatırımcı güveninin korunması. Bu işlemin sıkı kuralları vardır:
Fiyat istikrarı sağlayıcı işlemde kullanılabilecek fon miktarı halka arz gelirinin %20'sini aşamaz. Bu sayı SPL Düzey sınavlarında doğrudan sorulur. Aşılırsa SPK yaptırımı + manipülasyon iddiası.
Halka Arz Sonrası KAP Yükümlülükleri
Halka açık şirketler, sürekli olarak Kamuyu Aydınlatma Platformu (KAP)'ta açıklama yapmak zorundadır:
Bedelli vs bedelsiz
Şirketin yeni nakit kaynak sağlamak için yeni paylar çıkarması; mevcut ortaklar veya yeni yatırımcılar bu paylara nakit ödeyerek sahip olur. Sürecin özeti: (1) Genel kurul kararı, (2) SPK'ya başvuru ve onay, (3) Mevcut ortaklara rüçhan hakkı tanınır (TTK m.461) — mevcut payları oranında öncelikli alma, (4) Rüçhan kullanılmayan paylar piyasaya/yeni yatırımcılara satılır. Etki: şirkete yeni nakit girişi, sermaye dışarıdan büyür.
Şirketin iç kaynaklarını (yedek akçe, dağıtılmamış kar, emisyon primi, yeniden değerleme fonu) sermayeye ekleyerek nominal sermayeyi büyütmesi. Ortaklar yeni para vermez; mevcut payları oranında bedava yeni pay alır. Etki: pay sayısı artar, pay başı değer düşer, toplam piyasa değeri teorik olarak sabit. Şirkete nakit girişi yok; sadece muhasebede iç kaynaklar nominal sermayeye aktarılır. Yatırımcı için: portföy değeri değişmez; sadece pay sayısı artar.
Bedelli vs Bedelsiz — Karşılaştırma
Brüt gelir, emisyon primi, net şirket geliri
Halka arz parametrelerini gir; brüt gelir, emisyon primi, net şirket geliri ve muhasebe etkisini hesapla.
▸ Sermaye ve Prim Dağılımı
▸ Para Akışı
Muhasebe etkisi (ihraçcı bilançosu): Aktif: Banka hesabı +245.000.000 TL. Pasif: Ödenmiş Sermaye +10.000.000 TL, Hisse Senedi İhraç Primleri +240.000.000 TL. Aracılık komisyonu: gelir tablosunda gider yazılır veya ihraç maliyeti olarak primden düşülebilir.
Pratik kullanım örnekleri:
- (a) Tipik IPO: 10M pay × 25 TL = 250M brüt → komisyon (%2) → ~245M net şirket. Emisyon primi: pay başı 24 TL × 10M = 240M.
- (b) Düşük primli: 50M pay × 2 TL = 100M brüt, nominal 1 TL → emisyon primi pay başı 1 TL.
- (c) Yüksek primli: 5M pay × 100 TL = 500M brüt, nominal 1 TL → emisyon primi pay başı 99 TL — büyüme şirketi karakteri.
Altı tipik durum
Bir senaryo seç:
Halka Arz (IPO)İlk halka açılma süreci
HALKA ARZ — IPO
Bir A.Ş. ilk kez halka açılıyor — Senaryo: ABC A.Ş. ilk kez halka açılıyor. Süreç: (1) SPK'ya izahname başvurusu (II-5.1, VII-128.1), (2) Konsorsiyum lideri aracılığıyla fiyat tespit raporu hazırlanır (eğer halka arz fiyatı borsa fiyatından farklı veya nominal üzerinde ise zorunlu — KAP'ta en az 3 gün önce yayınlanır), (3) Talep toplama dönemi (kuralda en az birkaç iş günü), (4) Tahsisat ve dağıtım, (5) Borsa İstanbul'da işlem görmeye başlama. Halka arz sonrası kısıt: %10'dan fazla pay sahipleri ile yönetim kontrolünü elinde bulunduran ortaklar, borsada işlem görmeye başlama tarihinden itibaren 1 yıl süreyle halka arz fiyatının altında pay satamaz (VII-128.1).
İmtiyazlı PayEk haklar tanınmış pay
İMTİYAZLI PAY
Sahibine ekstra haklar — İmtiyazlı pay: TTK m.478 uyarınca, esas sözleşme veya genel kurul kararıyla bazı paylara kar payı, tasfiye payı, rüçhan hakkı, oy hakkı gibi konularda ek haklar tanınmış olan paylar. Çeşitleri: (a) Kar payı imtiyazı: önce sabit/çarpan kar payı; (b) Tasfiye imtiyazı: tasfiye anında öncelikli ödeme; (c) Oy imtiyazı: 1 paya birden fazla oy (TTK sınırlı izin verir); (d) Yönetim kurulunda temsil imtiyazı: belirli pay grubu YK'ya üye seçer. Sınırlama: SPK Kurumsal Yönetim Tebliği halka açık şirketlerde imtiyazları sınırlandırır; bağımsız üye atama imtiyazına yer verilmez.
Rüçhan HakkıYeni pay alma önceliği
RÜÇHAN HAKKI
Yeni pay alma önceliği — Rüçhan hakkı: Mevcut ortakların, şirket sermaye artırımına gittiğinde, yeni çıkarılan paylardan mevcut payları oranında ilk satın alma hakkı. TTK m.461 uyarınca pay sahibinin doğal hakkı; sermaye sulandırılmasını (dilution) önler. Bedelli sermaye artırımında rüçhan hakkı tipik olarak kullanılır; bedelsizde hak otomatik olarak ortaklara dağıtılır. Rüçhan hakkı kuponları Borsa'da işlem görür; ortak hakkını kullanmazsa kuponu satabilir. Halka arzda: SPK izinli istisnai hallerde rüçhan hakkı kısıtlanabilir veya kaldırılabilir (örn. stratejik ortak alımı).
Bedelsiz Artırımİç kaynaklardan sermaye
BEDELSİZ ARTIRIM
Sermayenin iç kaynaklardan artırılması — Bedelsiz sermaye artırımı: Şirketin iç kaynaklarını (yedek akçe, dağıtılmamış kar, emisyon primi, yeniden değerleme fonu) sermayeye ekleyerek nominal sermayeyi büyütmesi. Ortaklar yeni para vermez; mevcut payları oranında bedava yeni pay alır. Etki: pay sayısı artar, pay başı değer düşer; toplam piyasa değeri teorik olarak sabit (sulandırma yok). Yatırımcı için: portföy değeri değişmez, sadece pay sayısı artar. Bedelli artırım ile karıştırılmamalı: bedelli artırımda ortak nakit getirir, sermaye dışarıdan büyür.
Fiyat İstikrar İşlemiİlk 30 gün koruması
FİYAT İSTİKRAR İŞLEMİ
Halka arz sonrası ilk 30 gün — Fiyat istikrarı sağlayıcı işlem: Halka arz sonrası ilk dönemde (genellikle 30 gün), aracı kurumun ihraçcı veya kendi adına Borsa'da pay alarak fiyatı destekleme işlemi (VII-128.1). Amaç: ilk gün-hafta düşüşlerinde yatırımcı güveninin korunması. Kurallar: (a) Aracı kurum tarafından ortaklık ya da kendi adına alım yapılır, (b) Alınan paylar hesabına işlem yapılan kişiye ait olur, (c) Halka arz gelirinin %20'sini aşmamak şartıyla kullanılabilir, (d) KAP'ta günlük açıklama zorunlu. Kötüye kullanım: piyasayı manipüle etme suçu; SPK 6362 m.107 ceza.
Pay Benzeri (PBMK)Hibrit araç
PAY BENZERİ MENKUL KIYMET
Pay olmayan ama ortaklık benzeri — Pay Benzeri Menkul Kıymet (PBMK): Pay statüsünde olmayan ama benzer haklar barındıran araçlar. Karakteristik: (a) Sabit getiri taahhüdü içermezler; (b) İhraç için SPK mevzuatına uygun ihraç belgesi hazırlanması zorunlu; (c) Sahiplerine kardan pay alma hakkı tanır ancak diğer ortaklık hakları (oy, yönetim) sağlamaz; (d) Sermayede temsil edilmesi şart değildir; (e) Sağladığı menfaatler ilgili dönem koşullarına bağlı olarak değişkenlik gösterebilir. Kullanım: hibrit finansman aracı; özsermaye ile borç arası pozisyonlanır. Düzenleme: VII-128.1 (Pay Tebliği) PBMK bölümleri.
Sektörde nasıl çalışır?
Fiyat tespit raporu
Aracı Kurum Analisti
Bir aracı kurum, halka arzı yapan şirket için fiyat tespit raporu hazırlar. Yöntemler: (a) İndirgenmiş Nakit Akışı (DCF), (b) Çarpan Analizi (P/E, P/B, EV/EBITDA), (c) Karşılaştırılabilir İşlemler. SPL Düzey 2-3 lisansı bu rapora imza atmak için zorunlu.
İzahname onay süreci
Spk İncelemesi
SPK, eksiksiz izahname başvurusunu 10 iş günü içinde (ilk halka arzda 20 iş günü) karara bağlar (6362 m.6/2). Eksiklik varsa başvurudan itibaren 10 iş günü içinde şirkete bildirilir; süre eksikler tamamlanınca yeniden işler (m.6/3). SPK içeriği garanti etmez; sadece şekil ve mevzuat uyumunu denetler. İçeriğin doğruluğundan ihraçcı sorumludur.
Halka açık olma yükümlülüğü
İhraçcı Yk
Halka arz sonrası şirket yönetim kurulu sürekli yükümlülük altındadır: çeyreklik finansal raporlama, KAP duyuruları, bağımsız denetim, kurumsal yönetim ilkelerine uyum. SPK'ya yıllık beyan: kurumsal yönetim ilkeleri uyum raporu (II-17.1).
Talep toplama ve dağılım
Yatırımcı
Bireysel yatırımcı aracı kurum mobil uygulamasından talep iletir. Talep arzı aşarsa orantılı tahsis yapılır (örn. talep 17 kat → her bireysel ~%6 tahsis). Tahsisat sonrası bakiye iade edilir; alınan paylar MKK'da kayıt altına alınır, e-Devlet'ten görülebilir.
Yaygın Tuzaklar — 4 Karıştırma
1. "Bedelsiz artırımda yatırımcı para kazanır" yanlış
Bedelsiz sermaye artırımı yatırımcının cebine para girmesi demektir.
Bedelsiz artırım nötr bir muhasebe işlemidir; portföy değeri değişmez. Pay sayısı artar, pay başı değer düşer; toplam değer teorik olarak sabit. Yatırımcı şirkete yeni para vermediği için kazanç da yoktur. Tuzak: bedelsiz oranı %100 ise pay sayısı 2 katına çıkar, fiyat yarıya iner — toplam aynı.
2. "%10 üzeri pay sahibi 6 ay süreyle satış yasaklı" yanlış
Halka arz sonrası %10+ pay sahipleri 6 ay süreyle pay satamaz.
1 yıl süre (VII-128.1). %10 ve üzeri pay sahipleri ile yönetim kontrolünü elinde bulunduran ortaklar borsada işlem görmeye başlama tarihinden itibaren 1 yıl süreyle halka arz fiyatının altında borsada satış yapamaz. 6 ay eski mevzuat; güncel kural 1 yıl. Sınavlarda klasik çeldirici.
3. "SPK izahnameyi onayladıysa içerik doğrudur" yanlış
SPK onayı izahname içeriğinin doğruluğunu garanti eder.
SPK onayı şekil ve mevzuat uyumunu denetler; içerik doğruluğunu garanti etmez. İzahname içeriğinin doğruluğundan ihraçcı, ihraçcının yönetim kurulu ve halka arza aracılık eden kuruluşlar müştereken sorumludur. Yatırımcı yanıltıcı bilgi nedeniyle zarara uğrarsa tazminat davası açabilir (6362 m.10).
4. "Fiyat istikrarı için tüm halka arz geliri kullanılabilir" yanlış
Aracı kurum fiyat desteklemek için halka arzdan elde edilen tüm geliri kullanabilir.
Halka arz gelirinin %20'sini aşmamak şartıyla fiyat istikrarı işlemi için kullanılabilir (VII-128.1). Sınırın aşılması manipülasyon doğurur, SPK yaptırım uygular. Ayrıca KAP'ta günlük açıklama zorunlu; her işlem şeffaf.
ABC A.Ş. ilk halka arzını yapıyor. Veriler: 20 milyon adet pay halka arz edilecek, halka arz fiyatı 30 TL, nominal değer 1 TL, aracılık komisyonu %2.5. Mevcut ortaklar arasında %35 paya sahip kurucu ortak X var; halka arz sonrası X'in ne kadar süreyle satış kısıtı vardır? Şu soruları yanıtla: (1) Brüt halka arz geliri kaç TL? (2) Net şirket geliri? (3) Pay başı emisyon primi? (4) Toplam emisyon primi? (5) Bilanço etkisi? (6) X'in satış kısıtı kaç yıl ve hangi fiyat altında satamaz? (7) Aracı kurum fiyat istikrarı için ne kadar kullanabilir?
Cevabı göster
Halka arz hesabı: 600M brüt, 585M net, 580M emisyon primi
1. BRÜT HALKA ARZ GELİRİ
20M pay × 30 TL = 600.000.000 TL (600 milyon).
2. NET ŞİRKET GELİRİ
Brüt 600M − Aracılık komisyonu (%2.5) 15M = 585.000.000 TL.
3. PAY BAŞI EMİSYON PRİMİ
Halka arz fiyatı 30 TL − Nominal 1 TL = 29 TL/pay.
4. TOPLAM EMİSYON PRİMİ
20M pay × 29 TL = 580.000.000 TL. Toplam emisyon primi şirketin özsermayesinin parçası ama kar payı dağıtımına konu olmaz; sermayeye eklenebilir veya zarar mahsubunda kullanılabilir.
5. BİLANÇO ETKİSİ
Aktif: Banka hesabı +585M (net girişi).
Pasif (Özsermaye): Ödenmiş Sermaye +20M (nominal × pay sayısı), Hisse Senedi İhraç Primleri +580M.
Toplam pasif artışı: 600M ama 15M aracılık komisyonu gider yazılır → net özsermaye artışı 585M.
Çift taraflı kayıt dengelenir.
6. KURUCU ORTAK X — SATIŞ KISITI
X %35 pay sahibi → %10 üzeri eşiği aşıyor → 1 yıl süreyle halka arz fiyatının altında borsada satış yapamaz (VII-128.1). Tarihten itibaren: borsada işlem görmeye başlama tarihinden 1 yıl. Halka arz fiyatı 30 TL; X bu süre içinde 30 TL'nin altında borsada satamaz. Önemli: bu kısıt sadece borsada uygulanır; tezgâhüstü özel anlaşmalarla satış mümkün ama o tip işlemler de SPK düzenlemelerine tabi.
7. FİYAT İSTİKRAR İŞLEMİ FONU
Aracı kurum (konsorsiyum lideri) fiyat istikrarı için halka arz gelirinin %20'sini aşmamak şartıyla fon kullanabilir.
600M × %20 = 120.000.000 TL'ye kadar kullanılabilir.
İlk 30 gün boyunca, fiyat halka arz fiyatının altına düştüğünde aracı kurum borsadan pay alarak fiyatı destekler. KAP'ta günlük açıklama zorunlu. Bu sınır aşılırsa manipülasyon iddiası doğar (6362 m.107).
SPL/SPK SINAV İPUCU
Bu vakada 4 kritik sayı var:
• 1 yıl — %10+ pay sahibi satış kısıtı süresi
• %20 — fiyat istikrarı fonu üst sınırı
• 3 gün önce — fiyat tespit raporu KAP yayın süresi (eğer ihraç fiyatı borsa fiyatından farklı/nominal üstüyse)
• 1 Kuruş — pay nominal değeri en az
Bu dört sayı SPL Düzey sınavlarında her yıl doğrudan sorulur.
Kendini dene
Mini Quiz
Özet — Akılda Kalanlar
- Pay tanımı: Anonim ortaklık sermayesini temsil eden, sahibine ortaklık hakkı veren menkul kıymet (TTK m.484+, 6362 m.3, VII-128.1).
- Pay nominal değeri en az 1 Kuruş olabilir (VII-128.1).
- 4 değer kavramı: Nominal (1 TL), İhraç (25 TL), Defter (özsermaye/pay), Piyasa (borsa anlık).
- Emisyon primi = İhraç fiyatı − Nominal değer. Özsermayenin parçası, kar payına konu olmaz.
- Mali haklar: kar payı, tasfiye payı, rüçhan hakkı.
- İdari haklar: oy hakkı, bilgi alma, YK'da temsil, dava açma.
- Pay türleri (kayıt): Nama yazılı, Hamiline yazılı (kaydileştirme nedeniyle pratikte hepsi MKK kayıtlı).
- Pay türleri (imtiyaz): Adi, İmtiyazlı (kar/tasfiye/oy/YK temsil), Primli, Bedelli/Bedelsiz, Kurucu intifa.
- İmtiyazlı pay: TTK m.478. Oy imtiyazında 1 paya en fazla 15 oy.
- SPK Kurumsal Yönetim Tebliği II-17.1: halka açık şirketlerde imtiyazları sınırlandırır; bağımsız üye atama imtiyazına yer verilmez.
- Halka arz süreci 7 adım: Hazırlık → SPK başvurusu → Fiyat tespit raporu (şartlı, en az 3 gün önce) → SPK onayı → Talep toplama → Tahsisat → Borsa'da işlem.
- Fiyat tespit raporu: ihraç fiyatı borsa fiyatından farklı veya nominalin üzerinde ise zorunlu, halka arz başlangıcından en az 3 gün önce KAP'ta yayın.
- Satış kısıtı: %10+ pay sahibi + yönetim kontrolü → 1 yıl süreyle halka arz fiyatının altında borsada satamaz.
- Fiyat istikrar işlemi: halka arz gelirinin %20'sini aşmamak şartıyla kullanılır; KAP'ta günlük açıklama.
- Bedelli artırım: Dış kaynak (nakit), şirkete giriş, rüçhan hakkı kullanımı.
- Bedelsiz artırım: İç kaynak (yedek, kar, prim), nakit girişi yok, pay sayısı artar fiyat düşer, toplam değer sabit.
- PBMK: Sabit getiri içermez, ihraç belgesi zorunlu, kardan pay var, oy/yönetim hakkı yok, sermayede temsil şart değil.
- SPK izahname onayı: içeriğin doğruluğunu garanti etmez; sadece şekil ve mevzuat uyumunu denetler. Sorumluluk ihraçcı + aracılarındır.
Dayanak ve kaynaklar
- Açık Kaynak Mevzuat ve Referanslar
- 6362 sayılı Sermaye Piyasası Kanunu — özellikle m.3 (tanımlar), m.10 (izahname sorumluluğu), m.107 (manipülasyon). Resmî Gazete 30 Aralık 2012, sayı 28513. Mevzuat.gov.tr.
- SPK Pay Tebliği VII-128.1 — Paylar ve Pay Benzeri Menkul Kıymetler. Halka arz fiyatı, satış kısıtı (1 yıl), fiyat istikrarı (%20), nominal değer (1 Kuruş), PBMK düzenlemesi. spk.gov.tr.
- SPK İzahname ve İhraç Belgesi Tebliği II-5.1 — İzahname içeriği, onay süreci, sorumluluk. spk.gov.tr.
- SPK Sermaye Piyasası Araçlarının Satışı Tebliği II-5.2 — Talep toplama, sabit fiyat, açık artırma satış yöntemleri. spk.gov.tr.
- SPK Özel Durumlar Tebliği II-15.1 — KAP açıklamaları, eşik bildirimi (%5/%10/%25/%33/%50/%67), özel durum süresi (en geç ertesi iş günü). spk.gov.tr.
- SPK Kurumsal Yönetim Tebliği II-17.1 — Halka açık şirketlerde YK yapısı, bağımsız üye, imtiyaz sınırlamaları. spk.gov.tr.
- 6102 sayılı Türk Ticaret Kanunu — m.434 (oy hakkı), m.461 (rüçhan hakkı), m.478 (imtiyazlı pay), m.484+ (genel pay hukuku), m.507 (kar payı), m.541 (tasfiye payı). Mevzuat.gov.tr.
- Borsa İstanbul Pay Piyasası Yönetmeliği — alım-satım kuralları, açılış fiyatı, fiyat marjları. borsaistanbul.com.
- Kamuyu Aydınlatma Platformu (KAP) — kap.org.tr (kamu erişimi). Tüm halka açık şirket duyuruları, finansal raporlar.
- Merkezi Kayıt Kuruluşu (MKK) — mkk.com.tr. Hak sahibi bazlı kayıt, e-Devlet entegrasyonu.
- SPL Sınav Konuları ve Alt Konu Başlıkları — spl.com.tr/sinav-konulari-ve-alt-konu-basliklari (resmi müfredat).
- SPL Sınav Çalışma Notları — spl.com.tr/sinav-calisma-notlari (kamu erişimi).
- Resmî Gazete Arşivi — resmigazete.gov.tr.
- CC0 / Kamu Malı / Resmî
- Tüm referanslar kamu erişimine açık, telifsiz ve resmî kaynaklardır. Ders içeriği bu kaynaklardan paraphrase edilerek hazırlanmış olup hiçbir telifli eğitim materyali kullanılmamıştır.
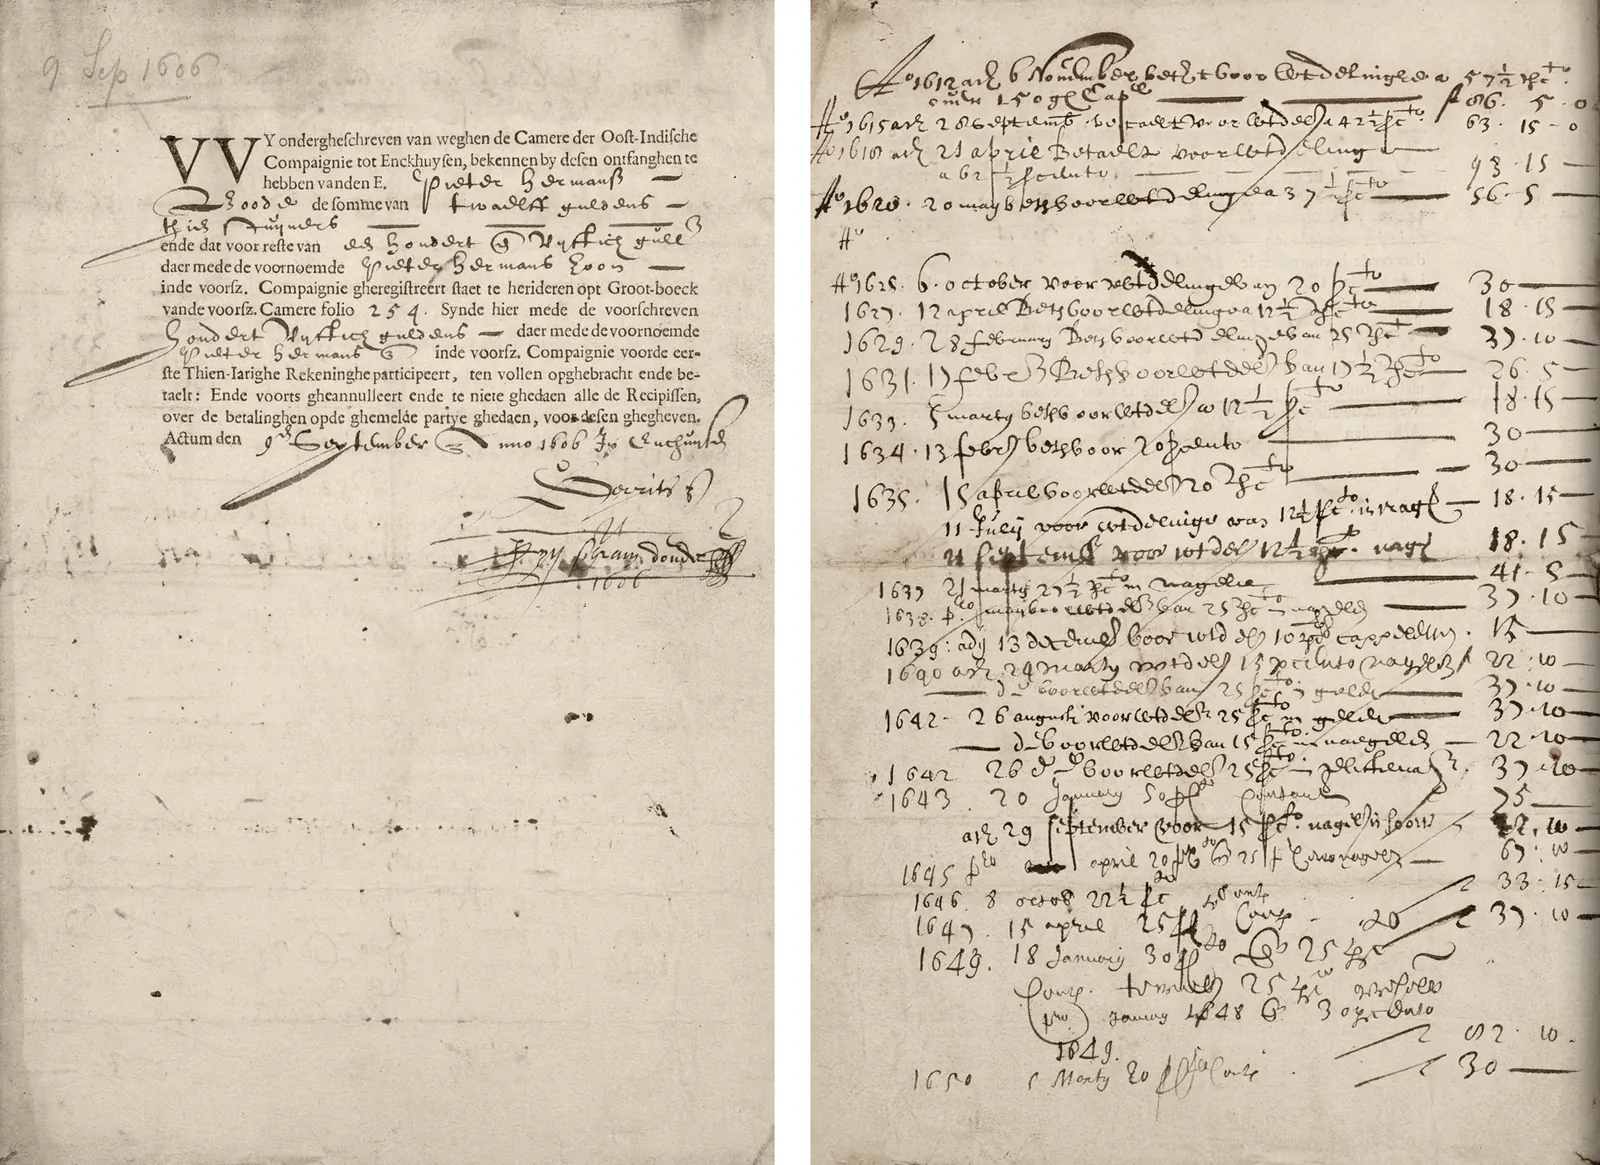
- Görseller: Hollanda Doğu Hindistan Şirketi'nin 1606 tarihli el yazısı pay belgesi — VOC, Wikimedia Commons, Kamu malı.